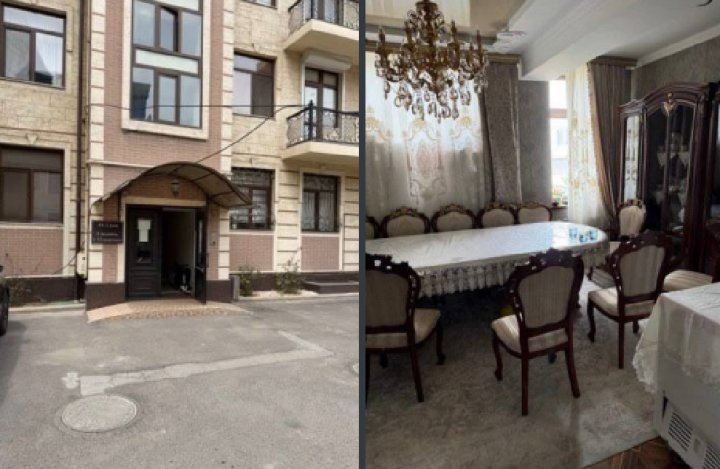
В Ташкенте долг по кредиту более чем на 2 млрд сумов привёл к изъятию квартиры, принадлежавшей гражданину. Недвижимость была передана в залог в качестве обеспечения кредитных обязательств компании, а после того как задолженность не погасили добровольно, на квартиру обратили взыскание.
Теперь жильё, расположенное в Яккасарайском районе столицы, готовят к продаже через онлайн-аукцион. Деньги, полученные от реализации недвижимости, направят на погашение задолженности.
О принудительном исполнении решения суда сообщила пресс-служба Бюро принудительного исполнения Ташкента.
Главное:
- суд постановил взыскать более 2 млрд сумов кредитного долга;
- должником по решению суда указано ООО, однако взыскание обращено на квартиру гражданина, переданную в залог;
- собственнику был предоставлен срок для добровольного исполнения обязательств;
- задолженность в установленный срок погашена не была;
- квартиру изъяли и планируют продать через онлайн-аукцион;
- вырученные средства направят на погашение долга.
Долг по кредиту превысил 2 млрд сумов
Основанием для принудительного взыскания стало решение Мирабадского межрайонного суда по гражданским делам от 22 февраля 2026 года.
Согласно материалам исполнительного производства, суд постановил взыскать с ООО «A.b.» в пользу АО «I.f.b.» 2 000 340 398 сумов задолженности по кредиту, а также 41,2 тысячи сумов почтовых расходов.
Однако взыскание должно было быть обращено не только на имущество самой компании. В качестве обеспечения кредита ранее была предоставлена недвижимость, принадлежащая гражданину Д.А.
Именно эта квартира в итоге оказалась объектом исполнительных действий.
Квартира принадлежала гражданину, а долг был у компании
Этот момент делает историю особенно показательной.
В решении фигурирует задолженность юридического лица, тогда как заложенная квартира принадлежит физическому лицу. Это означает, что недвижимость гражданина была предоставлена в качестве обеспечения исполнения обязательств по кредиту.
Если основной должник перестаёт выполнять свои обязательства, наличие другого собственника у залогового имущества само по себе не защищает квартиру от взыскания.
Именно поэтому передача недвижимости в залог ради кредита компании, родственника, знакомого или другого лица несёт для собственника реальный имущественный риск.
Накануне LIVE уже подробно писал о том, можно ли потерять единственное жильё из-за кредита в Узбекистане. Центральный банк рекомендовал коммерческим банкам заранее и максимально понятно объяснять гражданам, что заложенное жильё при невозврате кредита может быть продано.
Почему квартиру не забрали сразу?
До применения принудительных мер должнику был предоставлен срок для добровольного исполнения судебного решения.
Это означает, что после начала исполнительного производства сохранялась возможность погасить задолженность без дальнейшей реализации залогового имущества.
Однако, по информации БПИ, в установленный срок долг выплачен не был.
После этого государственный исполнитель перешёл к принудительному взысканию и изъял заложенную квартиру.
Где находится квартира?
Речь идёт о квартире в многоквартирном доме на улице Нукус на территории махалли «А. Каххор» в Яккасарайском районе Ташкента.
Стоимость квартиры в сообщении не раскрывается.
В ближайшее время объект планируется выставить на продажу через онлайн-аукцион. Сумма, которая будет получена после реализации недвижимости, должна быть направлена на погашение имеющегося долга.
При этом пока неизвестно, покроет ли стоимость квартиры всю сумму задолженности свыше 2 млрд сумов.
Можно ли лишиться квартиры, даже если кредит оформлен не на вас?
Ситуация в Ташкенте наглядно показывает главный риск залога.
Человек может не быть непосредственным должником банка, однако если принадлежащая ему квартира официально передана в залог в обеспечение чужого обязательства, при невыплате кредита взыскание может быть обращено именно на эту недвижимость.
Проще говоря, подпись под договором залога означает, что собственник принимает на себя реальный риск потерять имущество, если заёмщик перестанет платить.
Особенно внимательно к таким соглашениям стоит относиться в случаях, когда квартиру просят заложить для:
- бизнес-кредита родственника;
- займа компании, к которой собственник имеет отношение;
- кредита знакомого или делового партнёра;
- финансирования предпринимательского проекта.
Даже если собственник лично не получает кредитные деньги, заложенная недвижимость остаётся обеспечением обязательства.
ЦБ как раз предупреждал банки о таких рисках
История произошла на фоне новых рекомендаций Центрального банка коммерческим банкам по работе с жильём, которое граждане предоставляют в залог.
Регулятор рекомендовал банкам не рассматривать высокую стоимость и ликвидность квартиры как главный аргумент для выдачи кредита. В первую очередь необходимо оценивать реальную способность заёмщика обслуживать долг.
Также клиенту ещё до подписания документов должны понятно объяснять возможные последствия: если обязательства не будут исполнены, заложенная недвижимость может быть реализована.
Если же задолженность уже возникла, банкам рекомендовано сначала изучить финансовое положение заёмщика и рассмотреть реструктуризацию или другие способы урегулирования долга до применения наиболее жёстких мер.
Самая опасная ошибка — воспринимать залог как формальность.
Фраза «просто подпиши документы, кредит всё равно буду платить я» не отменяет юридических последствий договора. Если квартира включена в обеспечение кредита, она становится одним из источников, за счёт которых кредитор сможет вернуть деньги при нарушении обязательств.
Поэтому перед тем как закладывать недвижимость ради чужого кредита, собственнику необходимо понимать размер долга, срок кредита, финансовое положение заёмщика и последствия возможной просрочки.
Ташкентский случай показывает это уже не в теории: после решения суда и истечения срока добровольного исполнения заложенная квартира была изъята и теперь готовится к продаже.