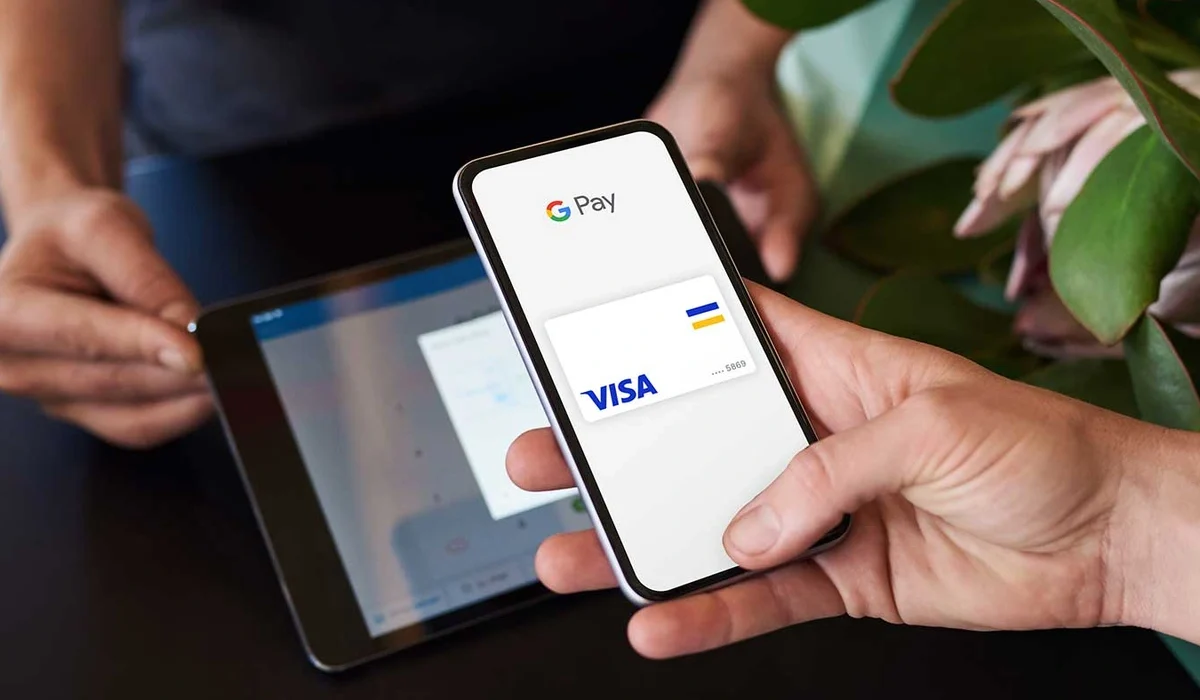
Google Pay в Узбекистане официально объявлен запущенным. 19 октября 2026 года представитель Google сообщил об этом во время международной встречи в Самарканде. Новость означает новый этап для безналичных платежей в стране, но у владельцев банковских карт сразу возник практический вопрос: можно ли уже добавить HUMO, Uzcard, Visa или Mastercard в телефон и расплачиваться им в магазинах?
Ответ зависит от того, какую функцию Google Pay имеет в виду пользователь. Сервис позволяет оплачивать покупки на поддерживаемых сайтах и в приложениях. Отдельный сценарий — бесконтактная оплата через Google Wallet с помощью NFC. Для него необходимы совместимая карта, банк-эмитент, смартфон и поддержка соответствующей услуги. Поэтому объявление о запуске платформы не следует путать с подтверждением работы всех её возможностей для каждого банка Узбекистана.
Thelive.uz собрала подробный разбор: кто объявил о запуске Google Pay, почему интеграцию готовили несколько лет, какие возможности открываются покупателям и бизнесу, как устроены токенизация и безопасность, что происходит с картами HUMO и Uzcard и какие сведения ещё должны появиться в официальных сообщениях банков.
Google Pay в Узбекистане: что известно о запуске 19 октября
Объявление прозвучало 19 октября на панельной сессии «Цифровые технологии» в Самарканде. Мероприятие проходило в рамках деловой программы формата C5+1, объединяющего Соединённые Штаты и пять государств Центральной Азии. В обсуждении участвовали представители государственных структур и технологических компаний.
О начале работы сервиса сообщил Марцин Красуски, представитель Google Cloud, отвечающий за взаимодействие с государственными органами и государственную политику в Центральной и Восточной Европе. Видеозапись выступления опубликовало Министерство цифровых технологий Узбекистана. Красуски прямо заявил о запуске GPay — Google Pay — в стране.
Это принципиально отличается от прежних сообщений о намерениях, подготовке инфраструктуры и переговорах. До октября представители Центрального банка говорили о технических работах и возможности запуска в ближайшие месяцы. Теперь новость исходит от представителя самой технологической компании. При этом краткое выступление не сопровождалось опубликованным перечнем банков, поддерживаемых карт и расписанием подключения новых функций.
Именно отсутствие детального списка совместимости не позволяет автоматически сделать вывод, что с 19 октября любой владелец Android-смартфона может поднести устройство к терминалу и оплатить покупку любой местной картой. Для клиентов это самое важное различие между датой публичного объявления и реальной доступностью отдельной платежной функции.
Что такое Google Pay и зачем он нужен
Google Pay — платежная технология Google, которая упрощает расчёты без необходимости каждый раз вручную вводить реквизиты банковской карты. В поддерживаемых интернет-магазинах пользователь может выбрать соответствующий способ оплаты, подтвердить операцию и завершить покупку. В совместимых сценариях система передаёт платежные данные через защищённые механизмы.
Для покупателя главное преимущество состоит не в появлении нового банковского счёта, а в удобном использовании уже имеющегося платежного инструмента. Деньги обычно списываются с привязанной карты, а расчёт проходит через участвующие банки, платёжные системы и процессинговые организации. Google Pay не превращает банковскую карту в отдельную валюту и не отменяет комиссий, правил и ограничений банка.
Технология может использоваться на сайте, в мобильном приложении и, при наличии необходимых условий, в обычной торговой точке. Но эти три возможности не всегда появляются одновременно. Для онлайн-оплаты торговой площадке нужна соответствующая интеграция. Для платежей в магазине через телефон также требуются NFC, приложение Google Wallet, подходящая карта и её поддержка банком.
Дополнительная ценность сервиса — снижение числа действий во время покупки. Пользователю не приходится доставать карту, переписывать её номер, срок действия и другие сведения при каждой операции. Это может быть особенно удобно при повторных заказах, покупке билетов, оплате подписок и заказах через мобильный браузер.
Google Pay и Google Wallet — в чём разница
Названия Google Pay и Google Wallet часто используют как синонимы, хотя они обозначают связанные, но не полностью одинаковые продукты. Google Pay — прежде всего способ проведения платежа. Google Wallet, или «Google Кошелёк», — приложение для хранения поддерживаемых платежных карт, билетов и других цифровых документов и пропусков.
В странах, где доступна функция оплаты телефоном, именно Google Wallet обычно используют для добавления банковской карты и бесконтактных покупок на кассе. Покупатель выбирает карту, настраивает защиту устройства, включает NFC и оплачивает покупку через совместимый терминал.
Но кнопка Google Pay на сайте может работать и без того, чтобы пользователь мог расплачиваться в магазине через Google Wallet. Для интернет-торговли используются другие механизмы интеграции с платёжным провайдером. Поэтому наличие кнопки на странице оформления заказа не доказывает, что тот же самый банк уже разрешил привязку своей карты для NFC-платежей.
Кроме того, функции сервиса различаются по странам. В одном государстве доступны онлайн-расчёты и бесконтактные платежи, в другом — лишь часть возможностей. Google отдельно публикует список стран для онлайн-оплаты и справку по Google Wallet и бесконтактным платежам. Эти страницы следует проверять по конкретной стране, а не ориентироваться только на название продукта.
Можно ли уже платить телефоном в магазинах Узбекистана
Для бесконтактной оплаты в супермаркете, кафе или аптеке одного объявления Google недостаточно. Прежде всего банк должен разрешить использование конкретного типа карты в Google Wallet. Затем карту нужно успешно добавить в приложение и пройти проверку её владельца. Наконец, смартфон должен поддерживать NFC и соответствовать требованиям безопасности.
В самом сообщении о запуске 19 октября отсутствует подтверждённый список банков Узбекистана, которые в этот день начали выпускать токены для бесконтактной оплаты через Google Wallet. Также не опубликован отдельный перечень терминалов или торговых сетей, гарантированно принимающих такие платежи с местных карт.
Поэтому редакция не рекомендует воспринимать формулировку «Google Pay запустили» как универсальную гарантию работы NFC с любой местной картой. Готовность конкретной карты проверяется в приложении банка и Google Wallet, а также по официальной информации эмитента. Иногда функция становится доступна постепенно, по банкам, типам карт или группам клиентов.
Если карта другого государства уже поддерживает Google Wallet, её использование за границей и в Узбекистане также зависит от условий эмитента, платёжной сети и принимающего терминала. Это отдельный сценарий, который нельзя смешивать с запуском поддержки узбекистанских карт.
Какие карты могут поддерживать Google Pay: HUMO, Uzcard, Visa и Mastercard
Для пользователей в Узбекистане главный практический вопрос связан с четырьмя знакомыми названиями: HUMO, Uzcard, Visa и Mastercard. Наличие одного из этих логотипов на пластиковой карте ещё не означает, что она автоматически совместима с Google Wallet. Даже внутри одной платёжной системы поддержка может различаться в зависимости от банка, продукта и способа оплаты.
Visa и Mastercard — международные платёжные системы, широко используемые для расчётов в интернете и за рубежом. Но банк, выпустивший карту, должен отдельно поддерживать её добавление в сервис бесконтактных мобильных платежей. Карты международной системы разных банков могут работать по-разному: у одного эмитента поддержка предусмотрена, у другого — ещё находится в стадии внедрения.
HUMO и Uzcard — национальные платёжные системы Узбекистана. Их возможное подключение имеет особое значение, поскольку такие карты используются для повседневных расчётов внутри страны. В июле Центральный банк сообщал, что техническая интеграция должна охватить не только международные карточные продукты, но и национальные системы. Однако намерение реализовать поддержку и фактическое подключение каждого банка — разные этапы.
На 19 октября в материалах о публичном объявлении Google нет полной таблицы совместимости по банкам и видам карт. Поэтому было бы неверно публиковать непроверенные сообщения о работе «всех HUMO» либо «всех Uzcard». Надёжный признак — успешное добавление карты с подтверждением банка и официальная информация о её поддержке.
Когда Google Pay заработает с картами HUMO
Вопрос о подключении HUMO обсуждался ещё до октябрьского объявления. В конце июля руководитель департамента развития платёжных систем Центрального банка Джамшид Усманов рассказывал, что регулятор, коммерческие банки и платёжные операторы работают с международными компаниями над технической интеграцией и токенизацией карт.
Из этих заявлений следует, что поддержка национальных платёжных инструментов входила в планы участников проекта. Но подробный график запуска карт HUMO по отдельным банкам в приведённых источниках не был назван. Публичное объявление 19 октября также не содержит такого графика.
Если банк сообщит о совместимости HUMO с Google Wallet, пользователю потребуется проверить условия: какие именно карты входят в программу, можно ли добавить цифровую карту без физического пластика, нужна ли актуальная версия приложения и предусмотрено ли подтверждение по SMS или через банк. До появления официальных инструкций любые универсальные схемы подключения остаются предположением.
Не стоит путать оплату через приложение самого банка, QR-код или локальный NFC-сервис с подключением HUMO к Google Wallet. Эти инструменты могут решать похожую задачу, но используют разные технические и договорные механизмы.
Что известно о поддержке Uzcard
Для Uzcard ситуация похожая. Центральный банк относил карты национальных платёжных систем к направлениям будущей интеграции с международными кошельками. Это означает, что участие Uzcard рассматривалось на уровне отрасли ещё до заявления Google в Самарканде.
Однако сама по себе работа над токенизацией не гарантирует немедленного запуска у каждого эмитента. Банки отличаются информационными системами, процессинговыми решениями, внутренними процедурами безопасности и графиками тестирования. Одни участники могут завершить внедрение раньше, другим потребуется дополнительная настройка.
Владельцам карт Uzcard следует дождаться сообщения банка о поддержке Google Wallet и проверить, появилась ли соответствующая функция в мобильном приложении. Если добавить карту пока не получается, это не обязательно связано с неисправностью телефона или неправильной настройкой Android.
Также важно понимать, что национальные карты могут иметь собственные правила проведения отдельных операций. Если функция заработает, условия возвратов, лимитов и обслуживания должны разъясняться участниками платёжной инфраструктуры, а не определяться только общими правилами Google.
Какие банки Узбекистана первыми подключат Google Pay
Вопрос о банках-первопроходцах пока остаётся открытым. Ещё в июле представитель Центрального банка допускал, что запуск соответствующих функций могут обеспечить сначала отдельные коммерческие банки или один из местных платёжных операторов. Такая модель характерна для сложных технических интеграций, когда разные участники рынка выходят в эксплуатацию не одновременно.
На дату заявления Google не был опубликован общий подтверждённый список узбекистанских банков с поддержкой NFC-платежей в Google Wallet. Поэтому публикации, которые без источника называют конкретный банк «первым» или предлагают исчерпывающий рейтинг совместимых карт, требуют проверки.
Читателю полезно ориентироваться на три источника: официальный сайт своего банка, его приложение и справку Google о поддерживаемых способах оплаты. Служба поддержки эмитента может сообщить, относится ли конкретная карта к совместимым продуктам. Иногда условия различаются даже между дебетовыми и кредитными картами одного банка.
Если банк подтвердил поддержку, но функция не появляется, следует проверить региональные ограничения, состояние карты, версию приложения и настройки устройства. Не нужно передавать сотрудникам неофициальных Telegram-ботов фотографии карты или одноразовые коды ради «подключения Google Pay».
Как подключить Google Pay на Android: пошаговая инструкция
Когда ваш банк официально поддерживает добавление карты, настройка бесконтактной оплаты обычно начинается с приложения Google Wallet. На телефоне нужно открыть Google Play и проверить, доступно ли приложение «Google Кошелёк». Затем следует установить либо обновить его до актуальной версии из официального магазина.
После установки откройте Wallet под нужным аккаунтом Google. Найдите функцию добавления платёжной карты и выберите предложенный способ ввода данных. В зависимости от устройства и банка карта может добавляться вручную либо через кнопку в банковском приложении. Интерфейс способен меняться после обновлений.
Следующий этап — подтверждение со стороны банка. Он может отправить проверочный код, предложить выполнить действие в собственном приложении либо применить другой предусмотренный способ идентификации. Процедуру необходимо проходить только в официальном интерфейсе, не сообщая коды третьим лицам.
Для бесконтактной оплаты потребуется включить NFC, настроить блокировку экрана и выбрать Google Wallet в качестве приложения для платежей по умолчанию, если устройство предлагает такой пункт. Затем необходимо убедиться, что карта действительно готова к оплате, а не просто сохранена в аккаунте для онлайн-покупок.
Если приложение показывает, что карта не поддерживается, повторное сканирование пластика обычно не решает проблему. Следует обратиться к эмитенту и уточнить доступность функции. Подробное описание стандартной настройки приведено в официальной инструкции Google.
Как оплатить покупку телефоном через NFC
При выполнении всех условий бесконтактная оплата выглядит достаточно просто. На кассе покупатель сообщает, что будет рассчитываться картой, дожидается готовности терминала, разблокирует Android-смартфон и подносит его заднюю часть к считывающему устройству. Телефон должен находиться достаточно близко к антенне терминала.
Google отмечает, что в ряде случаев открывать Wallet перед каждой покупкой не требуется: используется платёжная карта, выбранная по умолчанию. Но при необходимости система может запросить подтверждение личности с помощью PIN-кода, пароля или подходящей биометрии. Отдельные действия зависят от модели телефона и настроек безопасности.
После обработки платежа на экране устройства обычно появляется подтверждение. При этом окончательный статус операции полезно проверять и по терминалу, и в приложении банка. Если телефон показал графический сигнал, а продавец сообщает об отказе, не стоит сразу несколько раз повторять крупную транзакцию — лучше уточнить результат первой попытки.
Пользователю не требуется искать специальный терминал исключительно с названием Google Pay. В странах с поддержкой сервиса могут использоваться совместимые бесконтактные терминалы со стандартным значком оплаты касанием. Но фактическое принятие конкретной карты зависит от эквайринга и платёжной сети, а не только от наличия NFC у кассы.
Какие телефоны подходят для Google Wallet
Для оплаты касанием нужен Android-смартфон с исправным модулем NFC и программной поддержкой соответствующей функции. Наличие операционной системы Android само по себе не означает, что устройство подходит. Некоторые бюджетные модели выпускаются без NFC, а у других модуль может быть выключен в настройках.
Также Google устанавливает требования к безопасности устройства. В частности, имеет значение способ блокировки экрана и целостность программной среды. На некоторых телефонах с изменённой прошивкой, неподходящей сертификацией или нарушенными требованиями защиты бесконтактная оплата может быть недоступна даже при работающем NFC.
Чтобы узнать о наличии NFC, достаточно открыть настройки смартфона и найти соответствующий раздел через поиск. Название пункта может отличаться у Samsung, Xiaomi, Redmi, Poco, Honor и других производителей. Если настройка отсутствует, проверьте характеристики конкретной модели, включая региональную модификацию устройства.
Для оплаты на сайтах через Google Pay модуль NFC не нужен. Это ещё один пример того, почему две функции сервиса следует различать. Интернет-покупка может быть доступна на устройстве, которое технически не способно совершать платежи касанием в магазине.
Работает ли Google Pay на iPhone
Владельцам iPhone важно учитывать различия между платформами. Для бесконтактной оплаты непосредственно на кассе устройства Apple используют собственную экосистему Apple Pay и приложение Wallet. Установка Android-версии Google Wallet на iPhone не является способом обойти ограничения поддержки Apple Pay в Узбекистане.
В то же время некоторые интернет-сайты могут предлагать оплату через Google Pay независимо от того, каким устройством пользуется покупатель. Возможность зависит от браузера, настроек аккаунта, сохранённой карты и интеграции продавца. Поэтому наличие кнопки Google Pay при покупке билета с iPhone не означает, что этим телефоном можно оплачивать покупки в магазине через NFC от Google.
Apple Pay в Узбекистане развивался параллельно с Google Pay, но дату и условия его самостоятельного запуска необходимо подтверждать отдельно. Заявление представителя Google 19 октября касается именно сервиса Google. Автоматически распространять эту новость на бесконтактную оплату с iPhone было бы неправильно.
Перед выбором способа платежа лучше проверить инструкции своего банка, требования операционной системы и список возможностей выбранного продавца. Эта проверка особенно важна для международных карт, оформленных в разных странах.
Google Pay для онлайн-покупок уже использовался раньше
Нюанс октябрьского объявления заключается в том, что отдельные онлайн-сценарии оплаты через Google Pay появились в Узбекистане ещё до него. Поэтому новость не обязательно означает, что ранее в стране вообще не существовало платежей с кнопкой GPay. Речь идёт о публичном объявлении запуска сервиса на национальном рынке.
Официальная справка Google относит Узбекистан к странам, в которых Google Pay может использоваться на участвующих сайтах и в приложениях. Это не то же самое, что подтверждение поддержки бесконтактной оплаты местными картами. Для интернет-магазина требуется собственная интеграция, а для банка — возможность обрабатывать платежи соответствующим способом.
При оплате онлайн пользователь выбирает товар или услугу, переходит к оформлению заказа и нажимает кнопку Google Pay, если продавец её предусмотрел. В зависимости от ситуации открывается окно с доступными платежными средствами, после чего покупатель подтверждает операцию.
Удобство особенно заметно на маленьком экране телефона, где ручной ввод длинного номера карты, срока действия и адресных сведений занимает время. Но клиенту всё равно необходимо проверить окончательную сумму, валюту, название продавца и условия возврата до подтверждения платежа.
Octobank и Centrum Air: пример платежей до 19 октября
Показательный пример появился в сентябре 2026 года. Тогда сообщалось, что пассажиры авиакомпании Centrum Air получили возможность оплачивать билеты на сайте через Apple Pay и Google Pay. Техническое решение было реализовано совместно с Octobank на базе интернет-эквайринга банка.
Смысл интеграции состоял в том, что при покупке билета клиент мог выбрать знакомый цифровой способ оплаты и подтвердить транзакцию на устройстве без повторного ввода всех карточных реквизитов. Это удобнее традиционной формы, особенно при покупке с мобильного телефона.
Но подобная интеграция конкретного сайта не доказывает, что карты самого Octobank либо всех других узбекистанских банков стали доступны для добавления в Google Wallet с целью оплаты касанием. В публикации о Centrum Air описывался именно интернет-эквайринг и онлайн-покупка авиабилетов.
Такие кейсы помогают понять, почему новости о Google Pay могли появляться и до октябрьского анонса. Международные платежные технологии внедряются по отдельным каналам: электронная коммерция, мобильные приложения, бесконтактная оплата и выпуск токенизированных карт могут развиваться с разной скоростью.
Почему Google Pay не запускали раньше: история переговоров
Обсуждение выхода международных платежных платформ на рынок Узбекистана продолжалось не один год. В октябре 2024 года правительство поставило вопрос об интеграции иностранных сервисов в рамках мер по развитию туристического потенциала страны. Среди обсуждавшихся решений упоминались Google Pay, Apple Pay и другие международные инструменты.
В 2025 году планы стали предметом переговоров с технологическими компаниями. Тогда одной из центральных проблем назывались правила хранения и обработки персональных данных. Для международных финансово-технологических платформ юридические условия обработки информации важны не меньше, чем наличие банкоматов и современных терминалов.
В начале 2026 года узбекистанские власти приступили к обновлению нормативной базы. В марте был принят закон, который разрешил хранение и обработку определённых категорий персональных данных за границей при соблюдении установленных требований. Изменение устранило часть ранее обсуждавшихся юридических препятствий.
Летом Центральный банк сообщил о технической подготовке и переговорах с банками, Google, Apple и национальными платёжными операторами. В июле уже обсуждалась токенизация карт и возможный запуск в ближайшие месяцы. А 19 октября представитель Google объявил о начале работы Google Pay в Узбекистане.
Эта последовательность показывает, что запуск не сводился к публикации одной кнопки в приложении. Для него требовались решения на уровне законодательства, банковской инфраструктуры, международных технологических платформ и коммерческих договорённостей. Вместе с тем фактический объём доступных функций на день объявления нужно оценивать по отдельным подтверждениям.
Закон о персональных данных: что изменилось 26 марта
Одним из ключевых шагов стал закон Узбекистана № ЗРУ-1125 от 26 марта 2026 года. Он изменил правила хранения и обработки персональных данных, уточнив, какие сведения обязательно должны оставаться на территории страны и при каких условиях возможна обработка другой информации за рубежом.
Согласно опубликованному тексту закона, обязательное хранение внутри Узбекистана предусмотрено для биометрических данных физических лиц, генетических данных и данных пользователей услуг телекоммуникационных операторов, осуществляющих деятельность в республике. Для остальных категорий закон допускает обработку за пределами страны при соблюдении одного из предусмотренных условий.
Среди таких условий — признание иностранного государства обеспечивающим адекватную защиту, соблюдение оператором утверждённых договорных или корпоративных правил либо соответствие определённым международным стандартам управления и хранения данных. Закон не означает бесконтрольную передачу любой информации за границу.
Изменения вступили в силу после официального опубликования. Ознакомиться с юридическими формулировками можно в официальном тексте закона на Lex.uz. Он позволяет проверить точные требования без пересказов и упрощённых трактовок.
При этом законодательная возможность трансграничной обработки данных — лишь одна часть запуска. Банкам также требуются договоры, информационная безопасность, готовность процессинга, тестирование интеграций и выполнение применимых правил платёжных систем. Поэтому принятие поправок в марте не могло само по себе автоматически подключить каждую карту в стране.
Что такое токенизация банковской карты
При обсуждении Google Pay представители Центрального банка неоднократно использовали слово «токенизация». Это способ заменить реальные карточные реквизиты специальными платежными данными, используемыми в определённом сценарии. В случае бесконтактной оплаты мобильный кошелёк может работать с виртуальным номером карты вместо передачи продавцу её исходного номера.
Токен связан с исходным платежным инструментом, но не является простым открытым дубликатом номера пластиковой карты. Механизм помогает ограничить распространение чувствительных реквизитов между участниками платежа. Вместе с тем он не отменяет необходимость проверять продавца, защищать устройство и следить за операциями по счёту.
Для появления токена участвуют сразу несколько сторон. Банк должен разрешить выпуск соответствующих цифровых данных, платёжная система и технологические партнёры — обеспечить их корректную обработку, а мобильное устройство — соответствовать требованиям безопасности. Точный порядок зависит от типа карты и используемой инфраструктуры.
У интернет-платежей Google Pay также есть собственный механизм передачи зашифрованных платежных данных платёжному провайдеру. Поэтому термин «токенизация» может встречаться как в описании NFC-платежей, так и в технической документации для онлайн-магазинов. Эти механизмы связаны общей идеей защиты данных, но не всегда устроены одинаково.
Безопасно ли пользоваться Google Pay
Google Pay и Google Wallet используют несколько уровней защиты, однако абсолютной гарантии отсутствия мошенничества не существует ни у одного платежного сервиса. Для бесконтактных операций важны защита устройства, подтверждение владельца и использование специальных платежных реквизитов вместо передачи реального номера карты торговой точке.
Google требует настроить блокировку экрана для платежей через Wallet. В зависимости от телефона и доступных функций подтверждение может выполняться с помощью PIN-кода, графического ключа, пароля или подходящего биометрического способа. Не каждая технология распознавания лица на смартфоне считается достаточно защищённой для таких операций.
Пользователь должен учитывать и традиционные риски: поддельные сообщения от банка, фишинговые сайты, заражённые устройства и попытки выманить одноразовые коды. Наличие Google Pay не защищает человека, если он самостоятельно передал мошеннику данные для входа в банк или подтвердил чужую операцию.
Полезная привычка — включить уведомления о списаниях, использовать сложную блокировку устройства, своевременно обновлять систему и приложения и проверять суммы перед оплатой. В спорной ситуации первым контактом должен быть банк, выпустивший карту, а не случайный консультант в социальных сетях.
Какие данные получает продавец при оплате
Вопрос конфиденциальности особенно важен для покупателей, которые привыкли оплачивать товары физическими картами. При обычном вводе реквизитов на сайте пользователю приходится доверять платёжной форме и её технической реализации. Google Pay позволяет организовать передачу платежных данных через предусмотренную платформой процедуру.
При бесконтактной оплате через совместимый цифровой кошелёк продавцу может передаваться виртуальный номер платежного инструмента, а не реальный номер пластиковой карты. Такой подход уменьшает потребность торговой точки обрабатывать исходные карточные реквизиты. Однако сведения о самой покупке — сумма, время и идентификатор операции — продолжают существовать у соответствующих участников расчёта.
В интернет-эквайринге состав передаваемых данных зависит от модели интеграции и запросов продавца. Платёжный провайдер может получать токен, необходимый для проведения операции, а магазин — информацию, необходимую для оформления заказа. Это не означает, что вообще никакие сведения о клиенте не обрабатываются.
Поэтому утверждение, будто Google Pay делает платежи полностью анонимными, неверно. Для работы сервиса необходимы законные процедуры идентификации, авторизации и учёта транзакций. Покупателю также следует изучать политику конфиденциальности банка, Google и интернет-магазина при работе с персональными данными.
Что делать, если телефон потерян или украден
Потеря смартфона, на котором настроены платежные функции, требует быстрых действий. Сначала желательно воспользоваться доступными средствами поиска, удалённой блокировки или защиты аккаунта Google. Затем следует проверить, не было ли подозрительных операций по банковским картам, связанным с устройством.
Если есть риск доступа постороннего человека к телефону, нужно связаться с банком и уточнить возможность временно заблокировать цифровой платежный токен, карту либо отдельный канал операций. Порядок зависит от эмитента. Иногда блокировка цифрового токена позволяет сохранить работу физической карты, но такую возможность необходимо подтверждать у банка.
Пароли к важным аккаунтам, особенно банковским и почтовым, следует сменить, если возникло подозрение, что злоумышленник мог получить доступ к устройству. Проверьте активные сеансы и методы двухфакторной аутентификации. Не полагайтесь только на блокировку SIM-карты: часть действий может выполняться через Wi-Fi.
При обнаружении несанкционированных списаний незамедлительно заявите об этом в банк и сохраните сведения об операциях. Необходимо учитывать сроки и процедуры оспаривания, установленные эмитентом и применимыми платёжными правилами.
Будет ли Google Pay бесплатным для жителей Узбекистана
Удобство цифрового кошелька не означает, что любая связанная с ним операция при любых условиях бесплатна. Стоимость конкретного платежа определяется применимыми тарифами банка, правилами карточной системы, валютой расчёта и условиями продавца. Поэтому обещать отсутствие всех комиссий только на основании запуска Google Pay было бы неправильно.
Для обычного покупателя важно отличать комиссию за использование способа оплаты от комиссии за конвертацию валюты, международную операцию или услуги банка. Например, если сумма покупки указана в долларах, а счёт карты открыт в сумах, итоговое списание может зависеть от курса и условий эмитента.
Отдельные торговые площадки могут проводить списания в иностранной валюте, даже если пользователь находится в Узбекистане. Перед подтверждением операции необходимо проверить обозначенную сумму и валюту. При подписках следует дополнительно изучить периодичность будущих списаний и способ отмены автоматического продления.
Официального единого тарифа для всех карт HUMO, Uzcard, Visa и Mastercard в связи с объявлением 19 октября опубликовано не было. Узнать точные условия можно у банка, обслуживающего карту, и у продавца, принимающего платёж.
Установит ли Google Pay новые лимиты на платежи
Наличие бесконтактного способа оплаты не отменяет действующие ограничения по карте и банковскому счёту. Лимиты могут зависеть от продукта, настроек клиента, внутренних правил банка, требований платёжной системы и особенностей конкретной операции. В некоторых ситуациях потребуется дополнительное подтверждение личности.
Нельзя автоматически переносить лимиты физической карты, установленные для одного типа операций, на все покупки через цифровой кошелёк. Точные значения могут различаться для интернет-оплаты, бесконтактных платежей и международных транзакций. Кроме того, ограничения могут изменяться банком по соображениям безопасности.
Если покупка отклоняется, возможных причин несколько: недостаточно средств, превышен лимит, эмитент заблокировал транзакцию, возникла техническая ошибка или карта не настроена для требуемого сценария. В большинстве случаев наиболее полезна информация в мобильном банке и сообщение службы поддержки эмитента.
Не следует пытаться обходить платёжные ограничения сторонними приложениями, неофициальными модификациями Google Wallet и сервисами «прошивки» неподдерживаемых карт. Это создаёт дополнительные риски для данных и денег.
Возврат товара, оплаченного через Google Pay
Если покупатель возвращает товар, оплаченный через Google Pay, вопрос возврата средств решается с учётом правил продавца, банка и платёжной системы. Сам цифровой способ оплаты не создаёт отдельного права на возврат вне условий сделки и законодательства о защите потребителей.
Для возврата в обычном магазине может понадобиться чек, подтверждение покупки или то же устройство, которым совершали платёж. В некоторых сценариях кассир может попросить последние цифры виртуальной карты. Они способны отличаться от последних цифр физического пластика, поскольку для платежа использовались цифровые реквизиты.
Google описывает возможность просмотра сведений о виртуальной карте в приложении Wallet. Но конкретная процедура зависит от торгового терминала и банковского эквайринга. Если смартфон утрачен либо карта удалена из кошелька, нужно обратиться к продавцу и банку, чтобы согласовать доступный способ оформления возврата.
Срок поступления денег обратно на счёт может отличаться от времени оформления возврата на кассе. Покупателю полезно сохранять документы и проверять банковскую выписку до завершения операции.
Почему Google Pay не добавляет карту или отклоняет оплату
Одна из возможных причин — отсутствие официальной поддержки со стороны банка. Даже действующая карта Visa или Mastercard может не подключаться к Google Wallet, если эмитент не участвует в соответствующей программе. Для HUMO и Uzcard этот вопрос особенно актуален в период внедрения международного сервиса.
Вторая группа причин связана с телефоном: выключен NFC, нет безопасной блокировки экрана, неподходящая версия программного обеспечения или устройство не соответствует требованиям Google. Иногда карта сохраняется в аккаунте для интернет-платежей, но остаётся недоступной для оплаты касанием.
Третья группа — временные ограничения банка: подозрительная операция, заблокированная карта, необходимость дополнительного подтверждения, неверные данные либо сбой связи с процессинговой системой. В этом случае обновление Wallet не всегда помогает, поскольку решение об авторизации принимает не только Google.
Начать диагностику стоит с официальной справки приложения. Затем нужно проверить уведомления банка и актуальную версию программы. Если проблема касается только одной карты, обращение к её эмитенту обычно полезнее многократных попыток привязки.
Как распознать мошенников после запуска Google Pay
Крупные технологические новости часто используют для мошеннических рассылок. После объявления Google Pay злоумышленники могут создавать фальшивые сайты «активации», поддельные инструкции от имени банков и Telegram-ботов, обещающих немедленно включить поддержку любой карты в Узбекистане.
Особенно опасны сообщения с просьбой указать полный номер карты, срок действия, защитный код, одноразовый SMS-пароль или данные входа в интернет-банк. Официальное подключение цифрового кошелька не требует передачи этих сведений случайному человеку в переписке. Проверочные действия необходимо выполнять внутри доверенного приложения.
Не стоит устанавливать APK-файлы с сайтов, которые обещают «Google Pay для HUMO без банка», отключать системную защиту по совету неизвестного консультанта или переводить деньги за ускоренную активацию. Подобные предложения не являются доказательством существования официальной интеграции.
Для проверки информации используйте сайт Google, страницы Центрального банка, сообщение своего банка и приложение из Google Play. Если сотрудник якобы банковской поддержки просит сообщить код подтверждения, разговор лучше прекратить и связаться с банком самостоятельно по официальному номеру.
Что изменится для магазинов, кафе и ресторанов
Для офлайн-бизнеса распространение мобильных платежей может означать дополнительный удобный способ расчёта с покупателями. Человеку не всегда нужно носить физическую карту, если совместимая карта уже подключена к телефону. Для продавца такой сценарий потенциально сокращает количество задержек на кассе.
Но магазин не подключается к Google Pay автоматически из-за появления новости. Важны характеристики терминала, условия договора с банком-эквайером и поддержка нужной платёжной сети. Наличие значка бесконтактной оплаты говорит о возможностях оборудования, но не гарантирует прохождения всех типов операций.
Если предприниматель хочет понять, готова ли его точка к приёму платежей с Google Wallet, разумно обратиться к организации, которая обслуживает терминал. Она может уточнить совместимость оборудования, необходимость обновления программного обеспечения и правила обработки операций.
Для небольших торговых точек появление ещё одного привычного платежного сценария способно повысить комфорт посетителей. Однако говорить о гарантированном росте выручки, сокращении издержек либо изменении тарифов эквайринга только из-за запуска Google Pay пока преждевременно.
Google Pay для интернет-магазинов и сервисов доставки
Для электронной коммерции платёжная кнопка особенно важна на финальном этапе оформления заказа. Покупатели нередко покидают сайт, если процесс оплаты сложный, требует многократного ввода данных или вызывает сомнения в безопасности. Возможность выбрать сохранённую карту может сделать оформление заказа короче.
Разработчики интернет-магазина могут использовать предусмотренные Google инструменты и интеграцию с совместимым платёжным провайдером. Техническая документация Google Pay API описывает работу с платёжными данными, поддерживаемыми сетями карт, токенизацией и обработкой результата транзакции.
Однако даже правильно отображаемая кнопка Google Pay не означает автоматическую возможность списания денег. Магазину требуется договор с обслуживающим финансовым учреждением, корректная настройка приёма платежей, проверка допустимых способов оплаты и выполнение требований применимой инфраструктуры.
Особое внимание следует уделять ошибкам оплаты и отменам заказов. Сайт должен понятно сообщать клиенту о результате, не создавать повторных списаний при перезагрузке страницы и обеспечивать возможность обратиться в поддержку. Технология делает процесс удобнее только тогда, когда весь путь клиента работает надёжно.
Нужно ли бизнесу менять кассу и терминал
Массовая замена терминалов после новости о Google Pay не выглядит обязательным универсальным условием. Во многих торговых точках уже используются устройства с бесконтактным считывателем. Но их готовность к отдельным мобильным платёжным операциям определяется не только наличием антенны NFC.
Предпринимателю следует проверить договор эквайринга и поддерживаемые карточные сети, а также уточнить у обслуживающего банка, требуется ли дополнительная активация или обновление терминала. Самостоятельное изменение настроек оборудования без инструкции поставщика может привести к сбоям приёма платежей.
Если магазин уже принимает некоторые иностранные карты с телефона, это показывает наличие отдельных совместимых сценариев, но не обязательно означает поддержку всех будущих карт HUMO или Uzcard, добавленных через международные кошельки. Платёжная инфраструктура состоит из нескольких компонентов.
Интернет-магазинам, напротив, может потребоваться обновить оформление заказа, подключить платёжный шлюз или запросить функцию Google Pay у действующего провайдера. При этом кассовое законодательство и обязанности по выдаче документов покупателю продолжают действовать независимо от выбранного метода оплаты.
Что запуск Google Pay означает для туристов
Для иностранных гостей Узбекистана знакомые международные способы оплаты могут сделать поездку удобнее. Туристу не всегда комфортно разбираться в незнакомых банковских приложениях, поэтому возможность использовать привычную карту через поддерживаемую платёжную технологию имеет практическую ценность.
Однако доступность операций для путешественника по-прежнему зависит от его банка, правил карты, поддерживаемой сети и конкретного торгового терминала. Наличие Google Pay у туриста не гарантирует, что абсолютно любой продавец в Узбекистане примет такой платёж. Для поездки разумно предусмотреть дополнительный способ расчёта.
Туристам стоит заранее уточнить комиссии за операции за рубежом и условия конвертации валюты. Если терминал предлагает выбрать валюту расчёта, необходимо внимательно прочитать условия, поскольку итоговый курс может отличаться. Google Pay не отменяет требования банков по международным операциям и не определяет самостоятельно все параметры конвертации.
Для узбекистанских предпринимателей это ещё одна причина отслеживать совместимость собственного эквайринга с международными картами. Особенно актуален вопрос для гостиниц, ресторанов, транспорта, туристических сервисов и площадок по продаже билетов.
Повлияет ли Google Pay на Click, Payme и другие местные приложения
В Узбекистане уже сформировалась привычка оплачивать услуги через банковские приложения, QR-коды и локальные финансово-технологические сервисы. Появление Google Pay не означает, что пользователи должны отказаться от этих инструментов. Они решают частично пересекающиеся, но не полностью одинаковые задачи.
Одни приложения позволяют переводить деньги, оплачивать коммунальные услуги, получать уведомления и управлять банковскими счетами. Google Pay предлагает упрощённый способ оплаты у поддерживаемых продавцов. Наличие разных решений может расширить выбор для покупателя и дать бизнесу дополнительные варианты интеграции.
Как быстро новая технология повлияет на привычки пользователей, пока неизвестно. Это будет зависеть от числа участвующих банков, удобства подключения карт, доступности NFC-платежей, условий для бизнеса и качества работы уже существующих сервисов.
Поэтому заявления о том, что международная платформа непременно вытеснит все местные решения, пока не имеют достаточных оснований. Реальная конкуренция будет развиваться на уровне функций, стоимости обслуживания, надёжности и пользовательского опыта.
Google Pay и Apple Pay: почему их нельзя считать одним запуском
В обсуждениях на протяжении 2025–2026 годов Google Pay и Apple Pay часто упоминались вместе. Оба сервиса относятся к международным экосистемам цифровых платежей, однако принадлежат разным компаниям и работают в разных программных средах. Поэтому технические и коммерческие договорённости для них не обязательно совпадают.
В марте были приняты законодательные изменения, которые могли облегчить работу обеих платформ. Позже Центральный банк рассказывал о переговорах с Google и Apple, а также о подготовке интеграции банковских карт. Но объявление, сделанное представителем Google 19 октября, непосредственно относится к Google Pay.
Если банк заявит о поддержке Apple Pay, это нужно будет рассматривать как отдельную новость с собственным перечнем совместимых устройств и карт. Аналогично запуск онлайн-оплаты через Apple Pay на отдельном сайте не равнозначен запуску бесконтактной оплаты iPhone со всеми картами узбекистанских банков.
Покупателям стоит ориентироваться не на сходство названий, а на конкретное описание функции: оплата в интернете, оплата касанием в магазине, поддержка определённой карты или возможность добавить платёжный инструмент в мобильный кошелёк.
Какие вопросы остались без ответа после объявления 19 октября
После выступления Марцина Красуски сам факт официального объявления о запуске Google Pay получил подтверждение. Но для обычных пользователей остаётся ряд прикладных вопросов, на которые короткое сообщение не дало исчерпывающих ответов.
Прежде всего не опубликован полный перечень банков-эмитентов, чьи карты можно добавить в Google Wallet именно для оплаты касанием. Не названы категории карт HUMO и Uzcard, которые первыми получат такую возможность, и не определён единый график подключения всех участников рынка.
Также не уточнено, будут ли действовать какие-либо специальные ограничения на отдельные виды операций, когда появится поддержка всех основных местных карт и потребуется ли пользователям самостоятельная активация функции внутри банковских приложений.
Не опубликована и единая информация о возможных индивидуальных комиссиях банков в связи с использованием нового сервиса. Поэтому владельцам карт следует проверять тарифы у эмитентов, а бизнесу — условия своего эквайринга. По мере появления новых официальных разъяснений практические инструкции можно будет уточнять.
Нужно ли скачивать отдельное приложение?
Для настройки бесконтактных платежей на поддерживаемом Android-смартфоне обычно используют Google Wallet. Для онлайн-покупки на сайте продавца отдельный сценарий может не требовать использования NFC и ручного открытия кошелька.
Что важно помнить пользователям после запуска
Запуск Google Pay в Узбекистане — подтверждённая новость от 19 октября 2026 года. Но полноценный пользовательский опыт складывается из нескольких независимых условий: участия банка, доступности конкретной карты, поддержки устройства, готовности торговой точки и выбранного способа оплаты.
Узбекистан уже включён в официальный перечень стран, где Google Pay может использоваться на поддерживаемых сайтах и в приложениях. Для бесконтактных платежей через Google Wallet действуют дополнительные требования. Поэтому проверять необходимо именно ту функцию, которую человек собирается использовать.
Ключевой вопрос для владельцев HUMO и Uzcard — официальные сообщения банков о совместимости карт с Google Wallet. Для пользователей Visa и Mastercard имеет значение не только название международной системы, но и условия эмитента. А предпринимателям необходимо уточнять возможности эквайринга у своего платёжного партнёра.
Таким образом, октябрьское объявление стало важной вехой для платёжной инфраструктуры страны. Насколько быстро новый сервис войдёт в повседневные расчёты жителей, покажут последующие подключения банков и практическая доступность функций. До появления подробных инструкций лучше опираться на подтверждённые возможности, а не на обещания мгновенной поддержки любой карты.