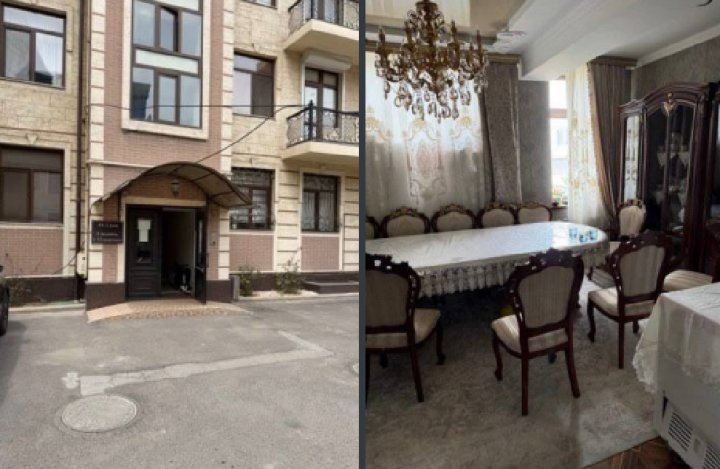
Toshkentda 2 mlrd so‘mdan ortiq kredit qarzi fuqaroga tegishli kvartiraning olib qo‘yilishiga sabab bo‘ldi. Ko‘chmas mulk kompaniyaning kredit majburiyatlarini ta’minlash uchun garovga qo‘yilgan edi. Qarzdorlik ixtiyoriy ravishda qoplanmagach, kvartiraga undiruv qaratildi.
Endi poytaxtning Yakkasaroy tumanida joylashgan uy-joy onlayn auksion orqali sotuvga chiqarishga tayyorlanmoqda. Ko‘chmas mulkni sotishdan tushadigan mablag‘ mavjud qarzdorlikni qoplashga yo‘naltiriladi.
Sud qarorining majburiy ijrosi haqida Toshkent shahar Majburiy ijro byurosi matbuot xizmati ma’lum qildi.
Asosiysi:
- sud 2 mlrd so‘mdan ortiq kredit qarzini undirishga qaror qilgan;
- sud qarorida qarzdor sifatida MChJ ko‘rsatilgan, biroq undiruv fuqaroning garovga qo‘yilgan kvartirasiga qaratilgan;
- qarzdorga majburiyatlarni ixtiyoriy ravishda bajarish uchun muddat berilgan;
- qarzdorlik belgilangan muddatda qoplanmagan;
- kvartira olib qo‘yilgan va uni onlayn auksion orqali sotish rejalashtirilmoqda;
- sotuvdan tushgan mablag‘ qarzni qoplashga yo‘naltiriladi.
Kredit qarzi 2 mlrd so‘mdan oshdi
Majburiy undiruv uchun Mirobod tumanlararo fuqarolik ishlari bo‘yicha sudining 2026 yil 22 fevraldagi qarori asos bo‘lgan.
Ijro ishi materiallariga ko‘ra, sud «A.b.» MChJdan «I.f.b.» AJ foydasiga 2 000 340 398 so‘m kredit qarzini, shuningdek 41,2 ming so‘m pochta xarajatlarini undirishga qaror qilgan.
Biroq undiruv faqat kompaniyaning o‘z mol-mulkiga qaratilmagan. Kreditni ta’minlash uchun avvalroq fuqaro D.A.ga tegishli ko‘chmas mulk garov sifatida taqdim etilgan.
Natijada aynan shu kvartira ijro harakatlarining obyektiga aylandi.
Kvartira fuqaroga tegishli, qarz esa kompaniyaniki edi
Aynan shu jihat voqeani ayniqsa e’tiborga molik qiladi.
Sud qarorida yuridik shaxsning qarzdorligi ko‘rsatilgan, garovga qo‘yilgan kvartira esa jismoniy shaxsga tegishli. Bu fuqaroning ko‘chmas mulki kredit majburiyatlari bajarilishini ta’minlash uchun garovga qo‘yilganini anglatadi.
Agar asosiy qarzdor o‘z majburiyatlarini bajarmay qo‘ysa, garovdagi mulkning boshqa shaxsga tegishli ekani o‘z-o‘zidan kvartirani undiruvdan himoya qilmaydi.
Shu sababli kompaniya, qarindosh, tanish yoki boshqa shaxsning krediti uchun ko‘chmas mulkni garovga qo‘yish mulk egasi uchun real moliyaviy xavf tug‘diradi.
Avvalroq TheLive O‘zbekistonda kredit sabab yagona uy-joydan ayrilib qolish mumkinmi, degan savolni batafsil tahlil qilgan edi. Markaziy bank tijorat banklariga kredit qaytarilmasa, garovga qo‘yilgan uy-joy sotilishi mumkinligini fuqarolarga oldindan va imkon qadar tushunarli tarzda izohlashni tavsiya qilgan.
Shu bilan birga, hozirgi holatda Majburiy ijro byurosi olib qo‘yilgan kvartira fuqaroning yagona uy-joyi bo‘lgan yoki bo‘lmaganini ma’lum qilmagan. Shu sababli buni tasdiqlangan fakt sifatida aytish noto‘g‘ri bo‘ladi.
Nega kvartira darhol olib qo‘yilmadi?
Majburiy choralar qo‘llanishidan oldin qarzdorga sud qarorini ixtiyoriy ravishda bajarish uchun muddat berilgan.
Bu ijro ishi boshlanganidan keyin ham garovdagi mol-mulkni sotish bosqichiga o‘tmasdan turib qarzdorlikni qoplash imkoniyati bo‘lganini anglatadi.
Biroq MIB ma’lumotiga ko‘ra, qarz belgilangan muddatda to‘lanmagan.
Shundan so‘ng davlat ijrochisi majburiy undiruv choralariga o‘tgan va garovdagi kvartirani olib qo‘ygan.
Kvartira qayerda joylashgan?
Gap Toshkent shahri Yakkasaroy tumani, «A. Qahhor» mahallasi hududidagi Nukus ko‘chasida joylashgan ko‘p qavatli uydagi kvartira haqida ketmoqda.
Xabarda kvartiraning qiymati oshkor qilinmagan.
Yaqin vaqt ichida ko‘chmas mulkni onlayn auksion orqali sotuvga chiqarish rejalashtirilgan. Sotuvdan olinadigan mablag‘ mavjud qarzdorlikni qoplash uchun yo‘naltirilishi kerak.
Shu bilan birga, kvartira qiymati 2 mlrd so‘mdan ortiq qarzdorlikni to‘liq qoplaydimi yoki yo‘qmi, hozircha noma’lum.
Kredit sizning nomingizda bo‘lmasa ham kvartiradan ayrilish mumkinmi?
Toshkentdagi ushbu holat garov bilan bog‘liq asosiy xavfni yaqqol ko‘rsatib turibdi.
Fuqaro bankning bevosita qarzdori bo‘lmasligi mumkin. Ammo unga tegishli kvartira boshqa shaxsning majburiyatlarini ta’minlash uchun rasman garovga qo‘yilgan bo‘lsa, kredit to‘lanmaganda undiruv aynan shu ko‘chmas mulkka qaratilishi mumkin.
Soddaroq aytganda, garov shartnomasini imzolash orqali mulk egasi qarz oluvchi to‘lovlarni to‘xtatgan taqdirda o‘z mol-mulkidan ayrilish xavfini ham o‘z zimmasiga oladi.
Quyidagi holatlarda bunday kelishuvlarga ayniqsa ehtiyotkorlik bilan yondashish kerak:
- qarindoshning biznes krediti uchun kvartira garovga qo‘yilsa;
- mulk egasi aloqador bo‘lgan kompaniya krediti ta’minlansa;
- tanish yoki biznes hamkorning krediti uchun ko‘chmas mulk garovga berilsa;
- tadbirkorlik loyihasini moliyalashtirish uchun uy-joy ta’minot sifatida ishlatilsa.
Mulk egasining o‘zi kredit pulini olmagan bo‘lsa ham, garovga qo‘yilgan ko‘chmas mulk majburiyatning ta’minoti bo‘lib qoladi.
Markaziy bank ham aynan shunday xavflar haqida ogohlantirgan
Ushbu holat Markaziy bank tijorat banklariga fuqarolar tomonidan garovga qo‘yilayotgan uy-joylar bilan ishlash bo‘yicha yangi tavsiyalar bergan bir paytda yuz berdi.
Regulyator banklarga kvartiraning yuqori qiymati va likvidligini kredit berish uchun asosiy dalil sifatida ko‘rmaslikni tavsiya qilgan. Birinchi navbatda qarz oluvchining qarzni amalda qaytara olish imkoniyati baholanishi kerak.
Shuningdek, hujjatlar imzolanishidan oldin mijozga ehtimoliy oqibatlar tushunarli tarzda izohlanishi lozim: agar majburiyatlar bajarilmasa, garovdagi ko‘chmas mulk sotilishi mumkin.
Agar qarzdorlik allaqachon yuzaga kelgan bo‘lsa, banklarga eng qat’iy undiruv choralarini qo‘llashdan oldin qarz oluvchining moliyaviy holatini o‘rganish, kreditni restrukturizatsiya qilish yoki qarzdorlikni tartibga solishning boshqa usullarini ko‘rib chiqish tavsiya etilgan.
Eng xavfli xato – garovni oddiy rasmiyatchilik deb qabul qilish.
«Faqat hujjatga imzo qo‘y, kreditni baribir men to‘layman» degan va’da shartnomaning huquqiy oqibatlarini bekor qilmaydi. Agar kvartira kredit ta’minotiga kiritilgan bo‘lsa, qarz bo‘yicha majburiyatlar bajarilmaganda kreditor o‘z mablag‘larini qaytarish uchun ushbu ko‘chmas mulkka undiruv qaratishi mumkin.
Shuning uchun boshqa shaxsning krediti uchun ko‘chmas mulkni garovga qo‘yishdan oldin mulk egasi qarz miqdori, kredit muddati, qarz oluvchining moliyaviy holati va to‘lov kechiktirilgan taqdirda yuz berishi mumkin bo‘lgan oqibatlarni aniq tushunishi kerak.
Toshkentdagi holat bu xavfni endi nazariyada emas, amalda ko‘rsatmoqda: sud qarori chiqarildi, ixtiyoriy ijro uchun berilgan muddat tugadi, garovdagi kvartira olib qo‘yildi va endi sotuvga chiqarishga tayyorlanmoqda.