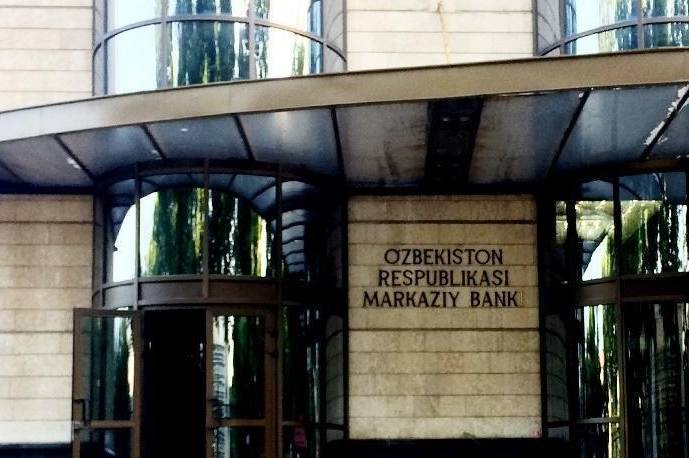
O‘zbekiston Markaziy banki 2026 yil 16 sentyabrda asosiy stavkani yillik 14% darajasida saqlab qoldi. Regulyator qarorni shunday izohladi: inflyatsiya kamayishda davom etmoqda, ammo iqtisodiyotdagi narx bosimi hali yo‘qolmagan; ayrim tovar va xizmatlar maqsadli darajadan tezroq qimmatlashmoqda, aholining va biznesning inflyatsion kutilmalari sekin kamaymoqda, yuqori ichki talab va tashqi xavflar narxlarni hali ham oshirishi mumkin. Oddiy odam uchun Markaziy bank qarori kreditlarning keskin arzonlashishi va shu bilan birga depozitlarning daromadliligining keskin pasayishini hozircha kutmaslik kerakligini anglatadi. Biznes uchun stavkaning saqlanishi nisbatan qimmat pulning davom etishini bildiradi, banklar uchun esa qattiq pul-kredit sharoitlarining saqlanishi demakdir. Shu bilan birga, Markaziy bank ta’kidlaydi: hozirgi siyosat 2027 yil oxiriga qadar inflyatsiyani barqaror ravishda 5% maqsadiga qaytarish uchun zarur. Quyida batafsil tahlil qilamiz: nima uchun stavka 14% darajasida qoldirildi, O‘zbekistonda inflyatsiya qanday o‘zgarmoqda, qaror kreditlar, ipoteka, depozitlar, so‘m kursi va narxlarga qanday ta’sir qiladi, shuningdek, qaysi sharoitlarda Markaziy bank stavkani pasaytirishga o‘tishi mumkin.
O‘zbekiston Markaziy banki asosiy stavkani 14% darajasida saqlab qoldi
2026 yil 16 sentyabrdagi yig‘ilishda O‘zbekiston Respublikasi Markaziy banki Boshqaruvi asosiy stavkani o‘zgartirmaslikka qaror qildi — yillik 14%. Bu regulyator tomonidan ishlatiladigan rasmiy atama. Kundalik nutqda va ommaviy axborot vositalarida uni ko‘pincha “asosiy stavka” deb atashadi, ammo Markaziy bank saytida “asosiy stavka” formulirovkasi qo‘llaniladi. Asosiy stavka — Markaziy bankning pul-kredit siyosatining asosiy vositasi. U orqali regulyator bank tizimidagi qisqa muddatli pulning narxiga ta’sir ko‘rsatadi, keyinchalik esa kreditlar va depozitlar bo‘yicha foiz stavkalari, odamlarning pul sarflash yoki jamg‘arish istagi va oxir-oqibat inflyatsiyaga ta’sir qiladi. Markaziy bank ma’lumotlariga ko‘ra, 14% stavka yetarlicha qattiq pul-kredit sharoitlarini ta’minlashi kerak. Narxlar o‘sishining sezilarli sekinlashishiga qaramay, regulyator inflyatsion xavflarning to‘liq bartaraf etilganini hozircha hisoblamaydi.
Inflyatsiya kamayayotgan bo‘lsa, nima uchun stavka pasaytirilmadi?
Birinchi qarashda vaziyat oddiy ko‘rinadi: yillik inflyatsiya kamaymoqda, demak stavkani pasaytirish mumkin. Ammo markaziy banklar faqat joriy inflyatsiya ko‘rsatkichiga emas, balki uning kamayishining qanchalik barqaror ekanligiga ham e’tibor beradi. 2026 yil avgust oyida O‘zbekistonda umumiy yillik inflyatsiya 6,2% ga tushdi. Asosiy inflyatsiya taxminan 5,5% darajasida shakllandi. Bu Markaziy bankning doimiy inflyatsiya maqsadi bo‘lgan 5% ga ancha yaqin, ammo regulyator siyosatni tez yumshatishga hozircha to‘sqinlik qilayotgan bir nechta omillarni qayd etadi.
- Yillik 5% dan ortiq qimmatlayotgan tovar va xizmatlar ulushi oshmoqda.
- Aholi va biznesning inflyatsion kutilmalari amaldagi inflyatsiyadan sekinroq kamaymoqda.
- Iste’mol va investitsiya talabi faol qolmoqda.
- Xom ashyo, oziq-ovqat va energiya narxlari bo‘yicha jahon narxlari tashqi bosim yaratmoqda.
- Transport va logistika xarajatlari yakuniy narxlarga o‘tishi mumkin.
- Regulyatsiya qilinadigan narxlarning davom etayotgan liberallashtirilishi ikkilamchi inflyatsion ta’sirlarni yuzaga keltirishi mumkin.
Shu sababli, hozirgi Markaziy bank mantiqi stavkani bir ko‘rsatkich yaxshilanganidan keyin darhol pasaytirish emas, balki inflyatsiya va inflyatsion kutilmalarning barqaror pasayishini kutishdir.
O‘zbekistonda inflyatsiya 6,2% ga tushdi: bu ko‘pmi yoki kammi?
6,2% — bu iste’mol narxlarining yillik o‘sish sur’ati. Shartli aytganda, agar ma’lum bir tovar va xizmatlar to‘plami bir yil oldin 100 ming so‘m turgan bo‘lsa, 6,2% inflyatsiya sharoitida uning o‘rtacha hisoblangan qiymati bir yil ichida taxminan 106,2 ming so‘mga teng bo‘lardi. Haqiqiy hayotda esa turli toifalar teng bo‘lmagan tarzda o‘zgaradi: ayrim mahsulotlar arzonlashishi mumkin, xizmatlar esa tezroq qimmatlashadi, yoqilg‘i yoki kommunal xizmatlar narxlari esa o‘z yo‘nalishi bo‘yicha harakatlanadi. Markaziy bank uchun faqat inflyatsiyaning sekinlashishi faktining o‘zi emas, balki uning tuzilishi ham muhimdir. Iyul oyida Milliy statistika qo‘mitasi iste’mol narxlari yillik indeksini 106,4% darajasida qayd etdi, ya’ni yillik inflyatsiya taxminan 6,4% edi. Avgust oyida esa, MB ma’lumotlariga ko‘ra, ko‘rsatkich 6,2% ga pasaydi. Bu umumiy tendensiyaning pasayishda davom etayotganini ko‘rsatadi. Ammo inflyatsiya hali ham Markaziy bankning doimiy maqsadidan — 5% dan yuqori. Shuning uchun regulyator stavkani juda erta pasaytirib, talabni yana tezlashtirib, narxlarga bosimni qaytarib yuborish holatining oldini olishga harakat qilmoqda.
Bazaviy inflyatsiya nima va nima uchun 5,5% ayniqsa muhim
Bazaviy inflyatsiya narxlarning barqarorroq o‘sish qismini tushunishga yordam beradi. U umumiy tasvirni ba’zi tovarlar va qisqa muddatli o‘zgarishlarga ega omillardan tozalaydi. Markaziy bank uchun bu ko‘rsatkich muhim, chunki u umumiy inflyatsiyaning pasayishi iqtisodiyotdagi fundamental o‘zgarishlar bilan bog‘liqmi yoki mavsumiy tovarlar va bir martalik omillar tufayli vaqtinchalik ta’minlanganligini baholash imkonini beradi. Avgust oyida bazaviy inflyatsiya taxminan 5,5% atrofida edi. Bu maqsadga yaqin, ammo regulyator o‘z e’tiborini kengroq narx foniga qaratadi: yillik 5% dan tezroq qimmatlayotgan tovar va xizmatlar ulushi oshgan. Ya’ni o‘rtacha raqam pastlashmoqda, ammo iste’mol savatchasi ichida narxlari sezilarli darajada o‘sayotgan ko‘plab pozitsiyalar hali ham mavjud. Aynan shunday tafsilotlar Markaziy bankning inflyatsiyaga qarshi g‘alabani e’lon qilishga shoshilmasligining sababini tushuntiradi.
Markaziy bank nima uchun inflyatsion kutilmalarga qaraydi
Inflyatsion kutilmalar — bu odamlar va tadbirkorlarning kelajakda narxlar qanchalik o‘sadi degan tasavvurlari. Birinchi qarashda bu sub’ektiv ko‘rsatkichdek tuyulishi mumkin, ammo pul-kredit siyosati uchun u nihoyatda muhimdir. Agar tadbirkor xomashyo, ijara, logistika va ish haqlari sezilarli darajada qimmatlashishini kutsa, u kelajakdagi xarajatlarni mahsulot narxiga oldindan qo‘shishi mumkin. Agar ishchilar narxlarning tez o‘sishini kutsa, ular ko‘proq yuqori ish haqi talab qilishga intiladi. Agar oilalar ertaga hamma narsa qimmatlashishiga ishonch hosil qilsa, katta xaridlarning bir qismini bugunga ko‘chirishi mumkin. Natijada o‘z kutilmalari inflyatsiyaning o‘ziga ta’sir ko‘rsatishni boshlaydi. MB ma’lum qilganidek, aholining va biznesning kutilmalari pasayishda davom etmoqda, ammo bu umumiy inflyatsiyadan sekinroq. Regulyator buni narx shakllanishida inflyatsion inertsiyaning saqlanib qolishi bilan bog‘laydi. Oddiy qilib aytganda, iqtisodiyot narxlarning pastroq o‘sish sur’atlariga to‘liq moslashmagan.
Iste’mol talabida nima sodir bo‘lmoqda
Markaziy bank chakana savdo, xizmat ko‘rsatish sohasi va investitsiyalarda ijobiy dinamikani qayd etmoqda. Bu iste’molchilar pul sarflashda faol davom etayotganini, kompaniyalar esa investitsiya qilayotganini anglatadi. Yuqori talab o‘z-o‘zidan yomon hodisa emas: u ishlab chiqarish, savdo, xizmatlar va iqtisodiy o‘sishni qo‘llab-quvvatlaydi. Muammo shundaki, talab iqtisodiyotning zarur tovar va xizmatlarni ishlab chiqarish va import qilish imkoniyatlaridan tezroq o‘sganda yuzaga keladi. Bunday vaziyatda biznes narxlarni oshirish imkoniyatlarini ko‘paytiradi. So‘nggi oylar davomida MB umumiy talab tarkibiy qismlarining barqarorlashishiga oid alohida belgilarni qayd etdi. Xususan, kreditlash sur’atlari asta-sekin normallashmoqda. Bu aynan yuqori asosiy stavkaning ishlash kanallaridan biri: qimmat pul ba’zi qarz oluvchilarni ehtiyotkor qiladi, real foiz stavkalari esa jamg‘armalarga qiziqishni oshiradi.
MB qarori O‘zbekistondagi kreditlarga nima anglatadi
Asosiy stavkani 14% darajasida saqlash barcha banklar 14% foizda kredit berishga majbur degani emas. Bank kreditlari bo‘yicha foiz stavkalari tijorat banklari tomonidan belgilanadi va jalb qilingan pulning qiymati, aniq qarz oluvchining xavfi, kredit muddati, kafolat, bank xarajatlari va boshqa omillarga bog‘liq. Biroq asosiy stavka umumiy pul-kredit muhitini belgilaydi. Stavka qanchalik uzoq yuqori bo‘lsa, bozor kreditlarini tez va keng ko‘lamda arzonlashtirish uchun imkoniyat shunchalik kam bo‘ladi. Shuning uchun 16 sentyabr qarorini shunday talqin qilish mumkin: Markaziy bank hozircha bank tizimiga arzon pulga o‘tish signalini bermayapti. Bu ayniqsa muhim:
- iste’mol kreditlari uchun;
- avtokreditlar uchun;
- bozor ipotekasi uchun;
- bank moliyalashtirishiga bog‘liq kredit kartalari va bo‘lib to‘lash uchun;
- kichik va o‘rta biznes kreditlari uchun;
- korxonalar aylanma moliyalashtirish uchun.
Har bir mahsulot bo‘yicha aniq stavka baribir bank tomonidan belgilanadi. Bundan tashqari, ayrim dasturlar subsidiya, imtiyozli shartlar yoki maxsus moliyalashtirish manbalariga ega bo‘lishi mumkin, shuning uchun ularning qiymati umumiy bozor darajasidan farq qilishi mumkin.
16 sentyabr qaroridan keyin ipoteka arzonlashadimi
Stavkani saqlash qarori o‘z-o‘zidan butun ipotekani avtomatik ravishda arzonlashtirishni kutishga asos bermaydi. Bozor ipotekasi bo‘yicha stavka bank uchun pul qiymati va aniq mahsulot shartlariga bog‘liq. Davlat va subsidiya dasturlari uchun alohida qoidalar amal qiladi. Shuning uchun bir bankdagi ikki ipoteka mahsuloti pul-kredit siyosatiga turlicha javob berishi mumkin. Bozor kreditlari narxining sezilarli pasayishi uchun odatda bitta Markaziy bank qarori emas, balki foiz muhiti barqaror o‘zgarishi talab qilinadi: inflyatsiya, inflyatsiya kutilmalari va asosiy stavkaning pasayishi, undan so‘ng o‘zgarishlar bosqichma-bosqich bank bozoriga o‘tadi. Shuning uchun 14% saqlanishi — ko‘proq hozirgi rejimning davom etishiga signal, arzon kreditlar siklining boshlanishi emas.
Jamg‘armalar va depozitlar bilan nima bo‘ladi
Jamg‘armadorlar uchun yuqori asosiy stavka teskari ta’sirga ega: qattiq pul-kredit shartlari jamg‘armalarning jozibadorligini saqlashga yordam beradi. Markaziy bank to‘g‘ridan-to‘g‘ri ta’kidlaydiki, ijobiy real foiz stavkalari aholining jamg‘arma qilish istagini qo‘llab-quvvatlaydi. Bu inflyatsiyaga qarshi kurash uchun muhim: odamlar daromadlarining bir qismini darhol xaridga sarflamay, depozitlar va boshqa jamg‘arma vositalarida saqlasa, iste’mol talabining bosimi yumshoqroq bo‘ladi. Ammo bu yerda ham “MB stavkasi 14% = depozit 14%” degan to‘g‘ridan-to‘g‘ri formula yo‘q. Tijorat banklari depozit stavkalarini mustaqil belgilaydi. Ular mijozlarning mablag‘lari uchun raqobatlashadi va o‘z likvidlik ehtiyojlari, depozit muddati va muddatidan oldin yechib olish shartlarini hisobga oladi. Shunday qilib, MB stavkasini saqlash qarori jamg‘armalar bo‘yicha nisbatan yuqori stavkalarni saqlash uchun yaxshi asos, lekin aniq takliflarni alohida taqqoslash kerak.
Nima uchun qimmat kreditlar inflyatsiyaga qarshi kurashishda yordam beradi
Asosiy stavka mexanizmini oddiy misolda tushuntirish mumkin. Kreditlar juda oson va arzon bo‘lsa, oilalar va kompaniyalar xarajatlarni tezroq oshirishi mumkin. Odamlar avtomobil, texnika, uy-joy va xizmatlarni faolroq sotib oladi. Biznes jihoz, qurilish va aylanma kapital uchun faolroq qarz oladi. Agar pul miqdori va talab tovarlar va xizmatlar taklifidan tezroq o‘sayotgan bo‘lsa, sotuvchilar narxlarni oshirishni osonlashtiradi. Inflyatsiya qo‘shimcha turtki oladi. Yuqori stavka aksincha ishlaydi:
- banklar uchun pul nisbatan qimmat bo‘lib qoladi;
- bozor kreditlari juda tez arzonlamaydi;
- ba’zi xaridorlar majburiy bo‘lmagan xarajatlarni kechiktiradi;
- jamg‘armalar jozibadorroq bo‘ladi;
- talab o‘sishi yumshoqroq bo‘ladi;
- narx bosimi asta-sekin kamayadi.
Bu darhol yuz beradigan jarayon emas. Pul-kredit siyosati kechikish bilan ta’sir qiladi. Shuning uchun Markaziy bank faqat bugungi narx o‘sishiga emas, balki bir necha chorakdan keyin nima bo‘lishi mumkinligiga ham e’tibor beradi.
Asosiy stavka biznesga qanday ta’sir qiladi
Для бизнеса высокая ставка означает более дорогой заёмный капитал. Особенно чувствительны компании, которые регулярно используют кредитные линии для пополнения оборотных средств, закупки товаров, импорта оборудования или расширения производства. Чем выше стоимость финансирования, тем тщательнее бизнес оценивает новые проекты. Некоторые инвестиции могут быть отложены, если ожидаемая прибыль не покрывает расходы на кредит. С точки зрения Центрального банка, это часть механизма охлаждения чрезмерного спроса. Но у него есть и обратная сторона: слишком жёсткие условия способны замедлять инвестиционную активность. Поэтому задача регулятора — найти уровень, который достаточно сдерживает инфляцию, но не создаёт избыточного давления на экономику. На 16 сентября ЦБ считает нынешние условия оправданными: активность в розничной торговле, услугах и инвестициях сохраняется, а признаки нормализации спроса только начинают проявляться.
Nega Markaziy bank jahon narxlari haqida gapiradi, agar stavka O’zbekistonda belgilanayotgan bo’lsa
Inflyatsiyaning bir qismi mamlakatga tashqaridan keladi. O’zbekiston tovarlar, xom ashyo, uskuna va komponentlarni import qiladi. Yakuniy narxga nafaqat mahsulotning o’zi narxi, balki yoqilg’i, transport, sug’urta, logistika va valyuta kursi ham ta’sir qiladi. Markaziy bank alohida ta’kidlaydi yuqori darajadagi jahon narxlarini:
- xom ashyo;
- oziq-ovqat;
- energiya resurslari.
Agar bunday tovarlar global bozorda qimmatlashsa, xarajatlar asta-sekin mamlakat ichidagi narxlarga o’tishi mumkin. Qo’shimcha omil — transport va logistika xarajatlari. Dengizga to’g’ridan-to’g’ri chiqishi bo’lmagan mamlakat uchun xalqaro logistika narxi ayniqsa muhim. Import qilingan tovarlar va xom ashyoni yetkazib berish qanchalik qimmat bo’lsa, xarajatlarning bir qismi iste’molchi uchun yakuniy narxda aks etish xavfi shunchalik yuqori bo’ladi.
So’mning mustahkamlanishi import narxlarini ushlab turishga yordam beradi
Boshqa tomondan ishlaydigan omil ham bor. Markaziy bank yilda asosiy savdo hamkorlarining valyutalarining zaiflashuvi fonida so’mning real samarali almashuv kursining mustahkamlanishini qayd etadi. Regulyator bunga import narxlari orqali inflyatsion bosimni yumshatadi deb hisoblaydi. Bu yerda mantiq juda oddiy: agar milliy valyuta nisbatan kuchliroq bo’lsa, import summalarda hisoblaganda zaif kursga qaraganda arzonroq bo’ladi. Bu barcha import tovarlari narxining pasayishini kafolatlamaydi, chunki ularga bir vaqtning o’zida jahon bozoridagi mahsulot narxi, logistika, soliqlar va savdo ustamasi ta’sir qiladi. Ammo valyuta omili tashqi qimmatlashuvni qisman qoplay oladi.
Regulyatsiya qilingan narxlarning liberallashtirilishi nima va nima uchun Markaziy bank uni xavf deb hisoblaydi
Ichki alohida xavf regulyatsiya qilingan narxlarni liberallashtirish jarayoni bilan bog’liq. Bu davlat tomonidan ilgari qattiq nazorat qilingan tariflar yoki narxlar asta-sekinroq bozor darajasiga olib kelinayotgan holatlar haqida gap ketmoqda. Tarif o’zgarishi iste’molchiga to’g’ridan-to’g’ri ta’sir qiladi. Ammo Markaziy bank uchun ikkilamchi ta’sirlar ham muhim. Masalan, agar energiya yoki kommunal resurslar qimmatlashsa, uni faqat aholining o’zi emas, balki do’konlar, kafe, ishlab chiqarish korxonalari, tashuvchilar va xizmat ko’rsatuvchi kompaniyalar ham to’laydi. Biznesning bir qismi keyinchalik qo’shimcha xarajatlarni o’z mahsulot yoki xizmat narxiga qo’shishi mumkin. Shuning uchun regulyator tarif islohotini dastlabki narx o’zgarishidan keyin ham hisobga oladi.
Nega 14% stavka shunchalik uzoq davom etmoqda
Hozirgi stavka darajasi 2026 yil sentyabr oyida paydo bo‘lmagan. 2025 yil 20 martda Markaziy bank asosiy stavkani yillik 13,5% dan 14% ga oshirdi. Qaror yuqori inflyatsion bosim, barqaror talab va inflyatsion kutilmalarning kuchayishi fonida qabul qilindi. Shundan so‘ng regulyator stavkani bir necha bor 14% darajasida saqlab qoldi. 2026 yilda ham u oldingi yig‘ilishlar yakunlari bo‘yicha o‘zgarmadi. Ya’ni, 2026 yil sentyabr oyiga kelib stavka 14% allaqachon qattiq pul-kredit siyosatining uzoq davom etayotgan qismi bo‘lib qoldi, qisqa muddatli favqulodda chora emas edi.
| Sana | MB qarori | Asosiy stavka |
|---|---|---|
| 2024 yil 25 iyul | 0,5 foiz punktga pasaytirish | 13,5% |
| 2025 yil 20 mart | 0,5 foiz punktga oshirish | 14% |
| 2026 yil 29 iyul | Saqlab qolinmoqda | 14% |
| 2026 yil 16 sentyabr | Saqlab qolinmoqda | 14% |
Xalqaro ekspertlar nima deydi
Qattiq pul-kredit siyosatini saqlash zarurati haqidagi pozitsiya ilgari Xalqaro valyuta jamg‘armasi tomonidan ham bildirilgan edi. 2026 yilda O‘zbekiston bilan maslahatlashuv materiallarida XVJ ta’kidlaganidek, Markaziy bank 2025 yil mart oyidan boshlab stavkani 14% darajasida ushlab turib, shu bilan ijobiy real foiz stavkalarini qo‘llab-quvvatlamoqda. Jamg‘arma qattiq siyosat zaruratini kuchli ichki talab va tashqi inflyatsion xavflar bilan bog‘lagan. 2026 yil iyun oyida XVJ iqtisodiy o‘sishning kuchli davom etishini prognoz qilgan va inflyatsiya Markaziy bankning maqsadli darajasiga asta-sekin yaqinlashishi kerakligini, qattiq pul-kredit siyosati va strukturaviy islohotlar davom etishi shartligini ko‘rsatgan. Shu bilan birga, xalqaro tashkilotlarning prognozlari Markaziy bank qarorlari emas va qayta ko‘rib chiqilishi mumkin. Hozirgi stavka uchun asosiy yo‘nalish Markaziy bankning amaldagi ma’lumotlari va qarorlari hisoblanadi.
Keyingi yig‘ilishda stavka pasaytirilishi mumkinmi
Markaziy bank keyingi yig‘ilishda stavkani pasaytirishni va’da qilmagan. Qaror yangi ma’lumotlarga bog‘liq bo‘ladi. Eng muhim ko‘rsatkichlar qatorida:
- umumiy inflyatsiya;
- asosiy inflyatsiya;
- aholi inflyatsion kutilmalari;
- biznes inflyatsion kutilmalari;
- kreditlash sur’ati;
- iste’molchi talab;
- dunyo oziq-ovqat va energiya narxlari;
- valyuta kursining dinamikasi;
- regulyatsiya qilinadigan tariflardagi o‘zgarishlar;
- tashqi iqtisodiy vaziyat.
Agar inflyatsiya va kutilmalar barqaror pasayishda davom etsa va xavflar kamayib borsa, siyosatni yumshatish uchun imkoniyat kengayadi. Agar narx bosimi kuchaysa, Markaziy bank hozirgi qattiqlik darajasini uzoqroq saqlashi mumkin. Muhimi, iyun oyida MB shunday yozgan edi: inflyatsion kutilmalarning barqaror pasayishi, tariflarning ikkilamchi ta’sirlarining kamayishi va asosiy inflyatsiyaning ijobiy dinamikasi pul-kredit siyosatini bosqichma-bosqich yumshatish uchun sharoit yaratishi mumkin. Ammo regulyator aniq pasaytirish sanasini ko‘rsatmagan.
Nima uchun MB inflyatsiya 5% ga yetgandan so‘ng stavkani darhol pasaytirishi shart emas
Ba’zan maqsadli inflyatsiya darajasi stavkani avtomatik pasaytirish signali sifatida noto‘g‘ri qabul qilinadi. Amalda esa hammasi murakkabroq. Yillik inflyatsiya vaqtincha 5% ga yaqinlashsa ham, Markaziy bank natijaning barqarorligini baholashi kerak. Agar pasayish ayrim mahsulotlar narxining vaqtinchalik tushishi sabab bo‘lsa, lekin asosiy inflyatsiya va kutilmalar yuqori bo‘lsa, juda tez yumshatish narxlarning yana tez o‘sishiga olib kelishi mumkin. Bundan tashqari, stavka va inflyatsiya — turli ko‘rsatkichlar. Asosiy stavka shunday bo‘lishi kerakki, pul-kredit sharoitlari kelajakda inflyatsiyani maqsadga yaqin ushlab turishga yordam bersin. Shuning uchun qarorlar prognozlar va xavflar hisobga olinib, mexanik formulalar bo‘yicha emas qabul qilinadi.
5% inflyatsiya maqsadi nimani anglatadi
O‘zbekiston 2020 yildan boshlab inflyatsiyani maqsad qilib olgan pul-kredit siyosatini olib bormoqda. Doimiy o‘rta muddatli maqsad 5% darajasida belgilangan. Maqsad narxlar o‘sishni to‘xtatishi kerak degani emas. Bu ularning o‘sish sur’atini past va nisbatan barqaror darajada ushlab turishga intilishdir. Barqaror inflyatsiya muhim, chunki u oilalar va bizneslarga xarajatlar, jamg‘armalar, maoshlar, investitsiyalar va uzoq muddatli shartnomalarni yaxshiroq rejalashtirish imkonini beradi. Narxlar o‘sishi qanchalik oldindan aytib bo‘lmasa, bir necha yil oldindan qaror qabul qilish shunchalik qiyin bo‘ladi. 16 sentyabrdagi yig‘ilishdan so‘ng Markaziy bank inflyatsiyani 2027 yil oxirigacha 5% ga kamaytirish sharoitlarini yaratish niyatini yana bir bor tasdiqladi.
Bu oddiy o‘zbekistonlik uchun nima anglatadi
Agar professional terminologiyani olib tashlasak, MB qarorini bir nechta amaliy xulosalarga keltirish mumkin. Birinchi: kreditlar keskin arzonlashmayapti. Banklar foiz stavkalarini mustaqil belgilaydi, ammo asosiy stavka 14% iqtisodiyotda pulning nisbatan yuqori qiymatini saqlab turadi. Ikkinchi: jamg‘armalar siyosatning muhim qismi bo‘lib qolmoqda. MB ijobiy real foiz stavkalarini va ularning aholining pul jamg‘arishga moyilligiga ta’sirini aniq ta’kidlaydi. Uchinchi: inflyatsiya haqiqatan ham pasaydi. Avgust oyida yillik darajasi 6,2% ni, asosiy inflyatsiya esa taxminan 5,5% ni tashkil etdi. To‘rtinchi: maqsadga hali bor yo‘l bor. Maqsad 5% ni tashkil qiladi va MB uni faqat bir oyda ko‘rish emas, balki barqaror erishishni xohlaydi. Beshinchi: so‘m kursi hozir qisman yordam bermoqda. Markaziy bank bahosiga ko‘ra, real samarali kursning mustahkamlanishi import inflyatsion bosimining bir qismini kamaytirmoqda. Oltinchi: tashqi xavflar yo‘qolmagan. Xomashyo, oziq-ovqat, energiya resurslari va logistika ichki narxlarga qo‘shimcha bosim yaratishi mumkin.
2026 yil oxirigacha narxlar qanday bo‘ladi
Markaziy bank 16 sentyabrda inflyatsion xavflarning to‘liq yo‘qolishi haqida bayonot bermadi. Aksincha, 14% stavkani saqlash qarori regulyator inflyatsiyaning pasayishini mustahkamlash va uning yangi tezlashuviga yo‘l qo‘ymaslikni istashini ko‘rsatadi. Iyul oyida MB 2026 yil yakunidagi umumiy inflyatsiya prognozini taxminan 6,5% darajasida saqlab qoldi. Avgustda esa amaldagi yillik ko‘rsatkich 6,2% ni tashkil etdi, ammo alohida oyda yillik inflyatsiya va yil oxiridagi inflyatsiya bir xil emas. Yil oxirigacha narxlarga mavsumiylik, talab, tashqi bozorlar, valyuta kursi va tartibga solinadigan tariflar ta’sir qilishda davom etadi. Shuning uchun kafolatlangan natija haqida emas, balki siyosat yo‘nalishi haqida gapirish to‘g‘riroq: Markaziy bank inflyatsiyani doimiy maqsadga olib keladigan pul-kredit sharoitlarini saqlashni niyat qilmoqda.
Markaziy bank stavkani qachon yana ko‘rib chiqadi
Markaziy bankning asosiy stavka bo‘yicha navbatdagi yig‘ilishi 2026-yil 28-oktyabrga rejalashtirilgan. Shu vaqtdan oldin inflyatsiya, biznes faolligi, kreditlash va inflyatsion kutilmalar bo‘yicha yangi ma’lumotlar paydo bo‘ladi. Ular navbatdagi qarorning asosini tashkil etadi. Oktyabr yig‘ilishidan so‘ng Markaziy bank taqvimida dekabr oyida yana bir asosiy stavka ko‘rib chiqilishi belgilangan. O‘zbekiston Markaziy banki inflyatsiya 6,2% ga pasayishiga qaramay, asosiy stavkani yillik 14% darajasida saqlab qoldi. Qaror regulyatorning hozircha pul-kredit siyosatini tez yumshatishga tayyor emasligini ko‘rsatadi. Asosiy sabab — narx bosimini pasayishini mustahkamlash zarurati. Asosiy inflyatsiya allaqachon taxminan 5,5% atrofida, ammo inflyatsion kutilmalar sekinroq kamaymoqda, ayrim tovar va xizmatlar maqsadli darajadan yuqoriroq narxlanishda davom etmoqda, ichki talab faol qolmoqda, hamda jahon narxlari va tarif o‘zgarishlari qo‘shimcha xavflar yaratmoqda. Aholi uchun stavkaning saqlanishi nisbatan qimmat kreditlashning davom etishini va shu bilan birga jamg‘armalarni rag‘batlantirishni anglatadi. Biznes uchun — moliyalashtirishning yuqori qiymatini hisobga olish zarurati. Markaziy bank uchun esa — 2027-yil oxiriga qadar barqaror inflyatsiyaga erishish yo‘lidagi kursning davom ettirilishi. Navbatdagi muhim sana — 2026-yil 28-oktyabr. Aynan shu kuni Markaziy bank boshqaruvi asosiy stavka darajasini qayta ko‘rib chiqadi va pul-kredit sharoitlarini o‘zgartirish uchun inflyatsiyaning yetarlicha tez pasayayotganligini baholaydi. Material O‘zbekiston Respublikasi Markaziy bankining 2026-yil 16-sentabrdagi rasmiy qarori, Markaziy bankning pul-kredit siyosati va inflyatsion kutilmalar bo‘yicha materiallari, Milliy statistika qo‘mitasi ma’lumotlari hamda O‘zbekiston bo‘yicha Xalqaro valyuta jamg‘armasi bilan maslahatlashuv materiallari asosida tayyorlandi.